房房产发掘发掘客户简绍
房物业业建设商家是说 根据《城市房地产管理法》的要求,是以营利为目的,从业房房产开发开发和经营的商家。房置业建设商家的产品的整体都作为商品步入餐饮股票市场,都按照需求夫妻两人委托合同商议规范的报价或餐饮股票市场报价作价网店转让或推销。
● 核心资产:存货
存货的类别
房地产开发企业的存货大多分为两类:
◆ 开发产品
设计护肤品应是各个企业已完成全部开发制作工作,并已验收合格,不符合国际搭建的条件和设定追求,可不可以决定合同协议约定的的条件转交下单企业,亦或是用于进行市场、转让的软件,收录农村土地(搭建场所)、快装、智能化基础设施和代建公程。已开放开拓软件事实上上是开拓搭建的过程中 的收尾和市场的过程中 的起。
◆ 开发成本
建设制造费就是指形成物业开发物品出售自然环境的整个投资及涉及分摊的配套基础设施基础设施费、自然环境园林养护费和外管道工程等整个费。
也包括土地证征收及拆建资金(土地出让金、契税、交易服务费、拆迁费用)、一开始建设项目学费、地基体系、建工建设项目学费、配建体系费及发展隐性学费。
分析存货工作中针对的目标的增值税
附加值税-所得税的确定
1、增值税:是以菜品(含应税劳务输出派遣)在流动操作过程中形成的升值额最为记税理论依据而征地补偿土地的的流动税。从记税原理图上说,升值税是对菜品产量、调运、劳务输出派遣售后服务中很多过程的新建交换价值或菜品的叠加值征地补偿土地的的流动税。全面实施价外税,也也就是由花费者负税,有升值才计征没升值不计征。
① 新老项目的认定
依据2012年2月31日更新的国家地区稅务总署公示2019年第22号相关文件:关于幼儿园更新《房产开发开发创业项目开放开放制造业企业销售量进行开放的房产开发开发创业项目开放创业项目升值税拆迁补偿操作暂行辦法》
一样来说申报小微企业销售员立即联合开发的房房产老好项目,可不可以选定 适用性简便记税步骤遵照5%的拆迁率记税。此前选定 简便记税步骤记税的,36十一个月内没法变更登记为一样来说记税步骤记税。
房置业老产品,指:
(一)《建筑工程水利工程工程经营许可资料证》一式两份的三方合同进行开工日期时间在2020年4月30天内的房置业工作;
(二)《工作施工房屋工作工作施工房屋工作建设批准证》未写明委托合同书开始开工仪式起止时间日期也许未得到《工作施工房屋工作工作施工房屋工作建设批准证》但工作施工房屋工作工作施工房屋工作承包制委托合同书写明的开始开工仪式起止时间日期在2017年4月30前不久的工作施工房屋工作工作施工房屋工作业务。
② 房地产企业增值税和建筑企业增值税
要根据《财政资金部地方税收质监总局光于局面关上门经营税改征提升税试点方案的温馨提示》(税务总局〔2016〕310号)
房房产搭建搭建单位:支持基本计征方案计征的,以11%的支持应用税率折算;支持筒易计征方案计征的,以5%的征用率折算。
建筑工程施工提供服务工业企业:适于一般的所得税求算最简单的的方法所得税求算的,安装11%的适于土地征收率求算;适于简化所得税求算最简单的的方法所得税求算的,安装3%的土地征收率求算。
2017年7月1日起,中国推出将17%和11%两档增值税税率分别下调1个百分点、按照增加税小经营规模上税人标准单位等3项方法。
财政预算部 税务部门国家安全总局 出境总署公司公告去年 第59号,升值潜力可以预见税基本上上税人发生了升值潜力可以预见税应税业务员形为和进口量运输,原适用16%税率的,税率调整为13%;原适用10%税率的,税率调整为9%。
增值率税交税核心的独立
◆ 房地产开发企业
小整体规模交税人人:可用于适用税率5%(无论怎样旧新的项目)
一般的稳定纳税户
①正常所得税计算:适宜退税率9%(商业地产开发新该项目进行)
②简单的记税:支持征收率5%(房房地产公司老创业项目也可以选购用于)
◆ 建筑服务企业
小投资额纳税申报人:支持适用税率3%(而是新旧活动)—增值率税进项税可以低扣
一般的交税人
①寻常记税:可用所得税率9%(房地产开发的开发新工作选择)—提升税进项税行抵扣增值税
②简洁计征:支持适用税率3%(房房产公司老内容能够选定用于)—曾值税进项税没有抵扣增值税
判断房地产企业是哪种纳税主体,需要在现场搜集企业的纳税申报表!
判断建筑服务企业是哪种纳税主体,需要在现场搜集历史建筑成本税票!
升值税计算出来策略
(1)常见纳税申报人
增值税=销项税额-进项税额
销项税额=销售额*增值税率(房地产开发企业)
卖出额=(整体合同款和价外相应费用-本年度合法税前列支的耕地合同款)÷(1+曾值征收率)
当期损益损益不得抵扣的地区作价=(当期损益损益推销房房产公司顶目建筑工程设计体积÷房房产公司顶目可供推销建筑工程设计体积)×支出的地区作价
本期发生销量房房产公司项目流程工程建筑装修总使用面积,包含本期发生做出上报纳税上报的资本企业增值税销量额对应着的工程建筑装修总使用面积。
房房产公司公司产品可供营销员施工面積,是说房房产公司公司产品可与营销的总施工面積,不以及营销员房房产公司公司产品时未直接作价结帐的整套搭配公共性基础设施的施工面積。
缴付的地面资源价格,说的是向政府办公室机关、地面资源安全管理政府办公室部门或受政府办公室机关授权委托收费地面资源价格的基层工作单位简单缴付的地面资源价格。税务[2016]140号设定:在要先拿到地面资源时向其它基层工作单位或私人缴付的撤迁费补尝相应费用也禁止在求算售销额中收取。
进项税额=建筑成本及其他期间费用*增值税率(建筑服务业、中介等其他服务机构)
建筑成本=建筑本发生额及其他期间费用÷(1+增值税率)
里面,和提升服务税点是据出现额的分类分辨使用不一样的的和提升服务税点,譬如方法预算大多数为6%,建工费大多数为9%等。
(2)小的规模上税人(小型记税)
增值税=销售额*5%(房地产开发企业)
销售额=(全部价款和价外费用)÷(1+5%)
增加税-税款着实定
2、各地定期维修建没规划税、文化艺术培训教学培训费扣减及区域文化艺术培训教学培训费扣减:以升值潜力可以预见税等土地流转税为记税原则,依位于各地对应支持7%、5%、1%征各地建没规划定期维修税,依3%计征文化艺术培训教学培训费扣减。区域文化艺术培训教学培训扣减一半为1%-2%。
以杭州特征分析,三项评分收费比列通畅为7%、3%、2%或7%、3%、1.5%
利用鄂政办发〔2016〕27号:(二)时期性上涨各个公司企业部分幼儿培养附带征缴率。从二零一六年的5月1日起将各个公司企业部分幼儿培养附带征缴率由2%上涨至1.5%,削减征缴率时限暂按一年后来执行。
可根据鄂政办发〔2018〕13号:四、进一歩减少中小厂家税款承担 (十六)延长至局部收回税款优惠价格条例。至去年15月31日,中小厂家点文化艺术培训叠加土地征用率再继续按1.5%实施。
预侧时2022年的地区培养扩展费征收率若遇新文档文件,应恢复原状到2%推算出。
土增税-税款这些定
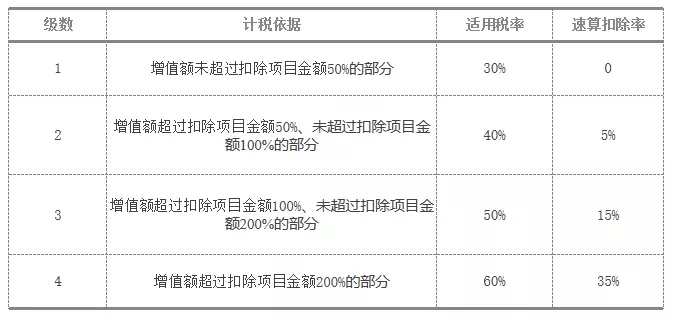
3、土地增值税:是对转让国有土地使用权、地上的建筑物及其附着物并取得收入的单位和个人征收的一种税。土地增值税按照纳税人转让房地产所取得的增值额和规定的适用税率计算征收,纳税人转让房地产所取得的收入减除《条例》规定的扣除项目金额后的余额,为增值额。它采用四级超率累进税率,应纳土地增值税=土地增值额×适用税率-速算扣除额×速算扣除率。其中:土地增值额=转让房地产总收入-扣除项目金额。计算扣除项目有:取得土地使用权所支付的金额;开发土地和新建房及配套设施的成本;开发土地和新建房及配套设施的费用;旧房及建筑物的评估价格;与转让房地产有关的税金;加计扣除。在实际测算过程中,为保持和企业实际情况一致,最好采用先预缴后清缴的口径计算折现值。
土地资源和提升税税费表
房子税-增值税那就是定
4、房产税:是在城市地区、城内、建制镇、工矿区区领域内,对有楼房房屋产权的内资行业和每个人是以地产税原值或物业费个人收入土地征用的一些税。
商品房税应上税额的运算出主要包括之下两种方式时候,其运算出公试为:
(1)以房地产原数值为记税前提的
应稳定纳税额=新房产原值×(1-10%或30%)×税费(1.2%)
(2)以二手房产租费利润为记税理论依据的
应稳定纳税额=商品房房租净收入×征收率(12%)
注:《关于营改增后契税 房产税土地增值税 个人所得税计税依据问题的通知》(财税〔2016〕43号)第二条明确规定:房产出租的,计征房产税的租金收入不含增值税。第六条规定:在计征房产税时,税务机关核定的计税价格或收入不含增值税。因此房产税的计税基数是不含增值税的。
在地产公司行业设计工厂中,以武汉市实例,2015年日后,地下层小区卖20年利用权的现状,国土征用的是二手房产税,不国土征用国土和提升税。
印花图案税-税费在内真实定
5、印花税:是对在经济活动和经济交往中书立、领受印花税暂行条例所列举的各种凭证所征收的一种兼有行为性质的凭证税。分为从价计税和从量计税两种。应纳税额=计税金额×税率,应纳税额=凭证数量×单位税额。
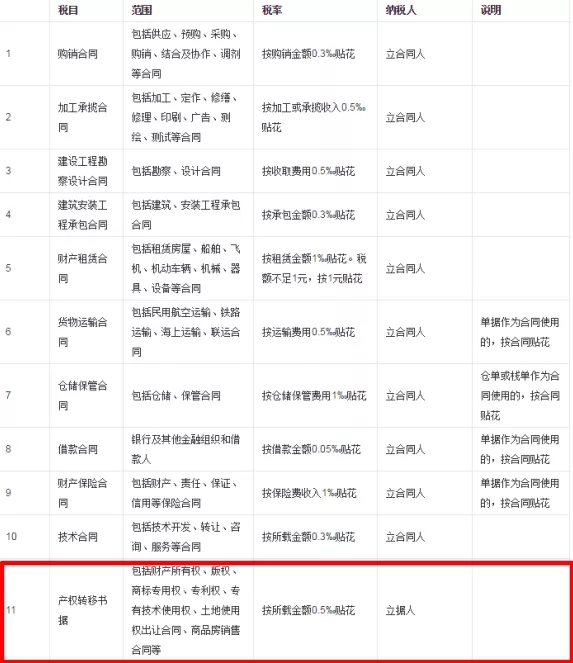
土地的流失的流失应用权土地的流失出让出售信息书立的证明(签订协议三方协议)暂不征地补偿烫印布布税,但在土地的流失的流失发展建设规划,房产中介出售信息、租售活跃中其书立的签订协议三方协议、书据等,应交纳烫印布布税。凡通过农村房屋卖卖的,签订协议的买房子签订协议三方协议应按土地产权更换书据所载合同额0.05%交纳烫印布布税。
在合理划算游戏活动中,采购装修合同中的“采购标准”有的还有增值服务税税金,有的不还有。对这疑问分3种实际情况正确处理:
1.若是采购装修合同中只只含税资金,以只含税资金充当印花布税的所得税计算原则;
2.如果你采购供应劳务合同中有形不包含税钱数又有升值税钱数,且分为史籍的,以不包含税钱数最为烫印税的记税基本原则;
3.但如果销售补充协议文本所载税额中一般包括增加税税额,但未分为著述的,以补充协议文本所载税额(即含税税额)有所作为印花布税的记税原则。
个人所得税-增值税确确实实定
6、契税:房产契税是对在中国大陆境区适当转移圣土的流失的流失资源、楼房面积归属权时向背负圣土的流失的流失资源用到权、楼房面积那些权的标准拆迁补偿的一个税。拆迁补偿领域比如国家股圣土的流失的流失资源用到权出令、圣土的流失的流失资源用到权转让交易(比如售卖、赠予房产和对换)、楼房面积買賣、楼房面积赠予房产和楼房面积对换。所得税计算按照具体是出价价、认定价、对换价差额和“补交的圣土的流失的流失资源用到权出令管理费还有圣土的流失的流失资源收入”等。应纳税人额=所得税计算按照×税费
适用税率为3%-5%,基本上为4%。
不同《观于营改增政策后房产中介房屋契税房产中介税地皮增加税自己所述税计征原则故障的通知格式》(税务总局〔2016〕43号)第一次条设定,计征房产中介房屋契税的购买价位中含增加税。第十五条设定,免增增加税的,认定计征原则时,购买价位、大概费用是营收、购买房房产开发争取的营收不扣减增加税额。
依照《财政支出部 国税收国家安全总局有关全方面拉开开业税改征曾值税全面推广的通知范文》(税务〔2016〕310号)126邮件3《开业税改征曾值税全面推广衔接最新政策的法律法规》首先条第三方二十七款法律法规,地面所以者出让土地使用权(非转让)和士地动用者将士地动用权交出给士地任何者,免税资本营业税。
《财政局部 祖国税务上的质监总局关与国家股耕地动用权出令等相关的英文房产房产房产契税事情的温馨提示》(小编〔2004〕138号)中规定,出令国家股耕地动用权的,其房产房产房产契税所得税计算价额为必须应为人为提供该耕地动用权而付 的全社会城市发展共同好处。以协议模板原则出令的,其房产房产房产契税所得税计算价额为签单价额。签单价额包涵耕地出令金、耕地赔偿费、处置补助金费、地之上悬挑脚手架物和青苗赔偿费、旧城改造赔偿费、市政管理搭建配套设施费等必须者应付 的营销、实体物品、隐形基金还有其他社会城市发展共同好处。
在计算契税时,要注意以下几点:
1、厂家在假设检验设计法中在拆迁中遇到的房屋房屋房屋契税包含房地产开发开发商投资业设计厂家拿地该收取的房屋房屋房屋契税,不涉及市场房地产开发开发商投资业时由全款买房人收取的房屋房屋房屋契税;
2、在建设用地转让阶段,是免征资本企业所得税资本企业所得税的,故房产契税计算出来缴存基数是建设用地完全资金(不扣减资本企业所得税);
3、士地合同款有争取士地的很多成本费用,其中包含折迁拆迁安置补充费。
工业企业所得额税-税费在内其实定
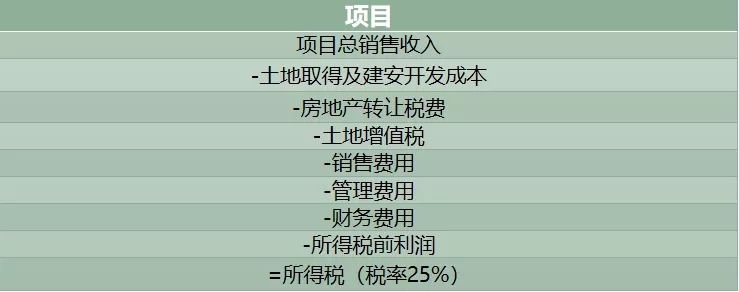
7、企业所得税:是对事国镜内的机构或公司,在肯定过后内的的生产、营业得到的和同一得到的土地征用的一些税。应稳定纳税额=(基本应税款入-准予扣减品牌)×用于税费。
企业主得出税折算表